
Знаете, когда я в первый раз задумался о том, чтобы квартиру купить, то думал – ну, накоплю денег, найду вариант и всё. А на деле… ха, это как влезть в лабиринт без карты! Процесс поиска своего угла – это не просто покупка, как говорят в объявлениях. Для тысяч россиян это становится настоящей эпопеей, полной сюрпризов, иногда приятных, а чаще – тех, что заставляют хвататься за голову. Важно не торопиться, планировать каждый шаг, учитывать кучу мелочей. Иначе рискуешь потерять не только нервы, но и кучу бабла. Давайте разберёмся по полочкам, как это сделать умно, без лишних потерь. Я опираюсь на свой опыт и на то, что слышал от друзей, риелторов, юристов – короче, от тех, кто через это прошёл. Иногда мысль уйдёт в сторону, но вернёмся, обещаю.
Сначала о главном: при выборе жилья смотрите не только на цену сегодня, но и на то, как оно вырастет в стоимости завтра. Район может быть перспективным, или, наоборот, застрять в болоте. Изучите, что там планируют строить – метро, школы, парки? Это влияет на аренду или перепродажу. А теперь нырнём глубже в этапы.
Первичные шаги при поиске недвижимости
С чего начать? С себя, конечно. Первый этап – это как фундамент дома: если кривой, всё рухнет. Нужно сесть и честно разобрать, сколько у вас есть и сколько сможете потить. Не просто «хочу квартиру за 5 миллионов», а реально посчитать. Учитывайте не только цену объекта, но и всё, что навалится потом: оформление, ремонт, даже коммуналка на первые месяцы. Я помню, один приятель купил «дешево», а потом ремонт сожрал ещё половину – и привет, кредиты.
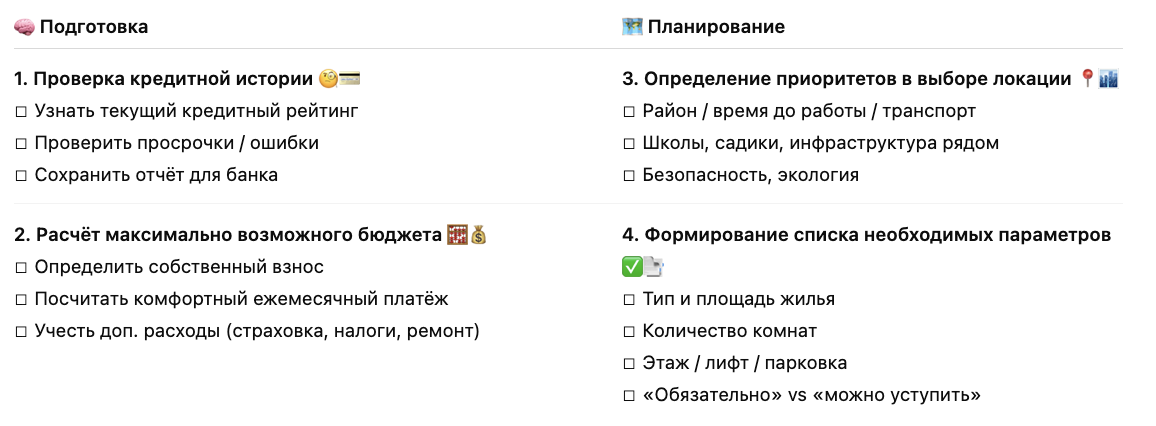
Давайте разберём по пунктам, что делать на старте. Это не строгий план, а скорее ориентир – жизнь любит подкидывать форс-мажоры.
- Проверка кредитной истории. О, это важно! Зайдите в бюро кредитных историй (бесплатно два раза в год), посмотрите, нет ли там косяков. Старый штраф за парковку? Забытый микрозайм? Это может снизить шансы на ипотеку или поднять ставку. Альтернативно: если история чистая, банки вас полюбят. Но если нет – сначала подчистите, подождите пару месяцев.
- Расчет максимально возможного бюджета. Считайте не на глазок. Возьмите доходы за год, вычтите расходы. Формула простая: цена жилья – не больше 4-5 ваших годовых доходов вместе с семьёй. Почему? Чтобы платежи не душили. Если доход 100 тысяч в месяц на двоих – бюджет до 4-5 миллионов. Но это идеал; в реальности добавьте инфляцию, возможную потерю работы. Ещё нюанс: если фрилансите, банки любят стабильность – готовьте справки.
- Определение приоритетов в выборе локации. Что для вас главное? Близко к работе? Школы для детей? Тишина? Составьте список: топ-3 must-have. Для семьи с малышами – садик в пешей доступности. Для молодёжи – метро и кафе. Альтернатива: центр дорогой, но спальники растут в цене. Я бы выбрал среднее – 15-20 минут до метро, но с парком рядом.
- Формирование списка необходимых параметров. Метраж, этаж, балкон? Запишите. Минимум 40 м² на двоих, чтобы не толкаться. Добавьте: вид из окна (не на свалку!), соседей (проверьте отзывы в соцсетях). И не забудьте про будущее: если планируете детей, нужна лишняя комната.
Ещё одна фишка с бюджетом: используйте формулу, которую советуют финансисты. Стоимость не выше 4-5 годовых доходов – это база. Вот таблица для наглядности, чтобы не гадать:
| Параметр | Рекомендуемое значение |
|---|---|
| Соотношение доход/стоимость | 1:4-5 |
| Первоначальный взнос | 20-30% |
| Ежемесячный платеж | Не более 35% дохода |
Почему 35%? Больше – и на жизнь не хватит. Представьте: платите 40 тысяч в месяц, а зарплата 100 – еда, транспорт, всё в обрез. Риск выгорания! Альтернативно: если доходы растут, берите больше, но с буфером. А если падает – лучше подождать. В общем, планируйте с запасом, жизнь непредсказуема.
Кстати, отступление: я как-то помогал сестре. Она хотела в центре, но бюджет не тянул. Пересмотрели – нашли в развивающемся районе. Через год цена выросла на 20%! Вот такой нюанс.
Анализ рынка и выбор оптимального варианта
Рынок недвижимости – это как океан: волны цен, течения предложений. Глубоко нырните, иначе утонете в плохой покупке. Смотрите на районы с потенциалом: новая ветка метро? Школа строится? Это плюс. Близость к транспорту – золото. А если район «спальный», но с парком и магазинами – идеал для семьи.
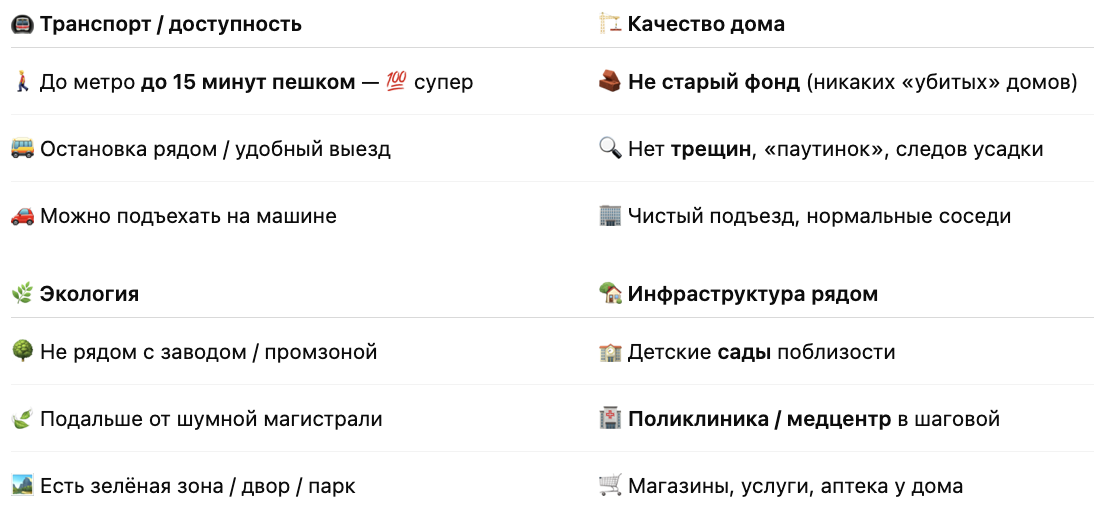
Ключевые критерии? Транспорт (до метро 15 мин пешком – супер), качество дома (не старый фонд с трещинами), экология (не рядом с заводом), инфраструктура (садики, поликлиники). Осматривайте 5-10 вариантов минимум. Сравнивайте: один дешевле, но ремонт нужен; другой дороже, но готовый. Не спешите! Эмоции – плохой советчик. Спросите себя: «А через 5 лет здесь будет лучше?»
Альтернативы: новостройка vs вторичка. Новостройка – современная, но риски с застройщиком (проверьте репутацию на форумах). Вторичка – сразу въезжай, но скрытые дефекты. Я за вторичку в хорошем доме, если проверено. Ещё: изучите аналитику – сайты вроде ЦИАН показывают динамику цен. В 2024-2025 годах в Москве спальники росли быстрее центра из-за удалёнки. Нюанс: инфляция жрёт сбережения, так что покупайте вовремя, но не в пик.
Пример из практики: друг купил в Подмосковье у метро – через два года станция открылась, цена +30%. А другой в старом районе – застрял, перепродажа с убытком. Учитывайте тренды: экология в моде, люди бегут от шума.
Юридические аспекты сделки
Юридическая часть – это мины на поле. Один неверный шаг – и квартира не ваша, или с долгами. Проверяйте всё: документы, обременения, споры. Нет третьих лиц? Несовершеннолетние? Наследство? Юрист – must-have, даже если дорого.
Этапы проверки: правоустанавливающие бумаги (договор прежней продажи), выписка ЕГРН (свежая!), история за 10+ лет. Ищите залоги, аресты. Специалист найдёт, что вы пропустите. Стоит 15-25к, но спасёт миллионы. Альтернатива: самостоятельно через Росреестр, но риски высоки – не все нюансы видно.
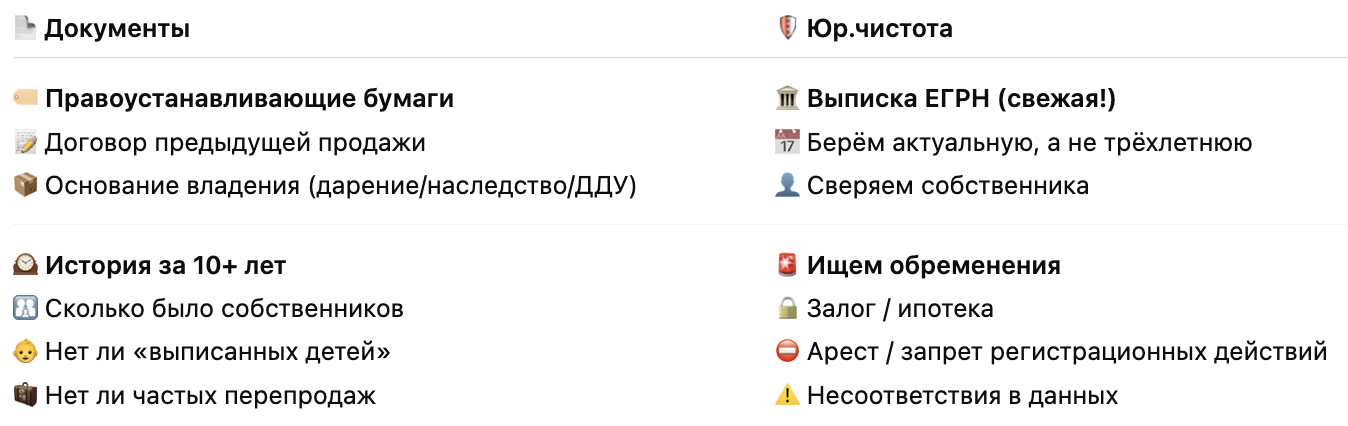
Привлекайте независимого юриста, не от продавца. Отзывы: на Авито полно историй, где «чистая» квартира оказалась с притязаниями бабушки. Кейс: знакомый сэкономил на юристе – потом суд за долю в квартире, потерял 500к. Урок: лучше переплатить за проверку.
Анализ личного бюджета перед приобретением недвижимости: стратегия финансовой готовности
Бюджет – сердце сделки. Не просто «сколько есть», а глубокий разбор. Это как автопсия финансов: режем по частям, смотрим, где кровь. Ошибки здесь – и привет, долговая яма. Давайте разберём, как подготовиться по-настоящему.
Основные этапы: соберите данные за 6-12 месяцев. Доходы – все, включая подработки. Расходы – каждую копейку (приложения помогут). Обязательства – кредиты, алименты. Резерв – 3-6 месяцев на чёрный день.
- Подсчет общего дохода за последние 6-12 месяцев. Средний, не пиковый. Если бонусы – не считайте их основой. Нюанс: сезонная работа? Усредните.
- Анализ регулярных ежемесячных расходов. Еда, транспорт, подписки. Категоризируйте: фиксированные vs переменные.
- Оценка существующих финансовых обязательств. Кредиты – сколько осталось, ставки.
- Формирование резервного фонда. Минимум 3 месяца, идеал 6. На случай увольнения или болезни.
Правило «40%»: платеж по ипотеке – max 40% дохода. Почему не 35, как раньше? Жизнь дорожает. Таблица распределения:
| Статья расходов | Рекомендуемая доля |
|---|---|
| Платеж за недвижимость | До 40% |
| Текущие расходы | До 30% |
| Сбережения | Не менее 20% |
| Резервный фонд | 10% |
Учитывайте изменения: повышение? Снижение? Будьте реалистами – не «а вдруг премия». Дополнительные доходы? Только если стабильны. Психология: многие переоценивают, потом стресс. Совет: ведите дневник расходов месяц – шок гарантирован!
Инструменты: приложения вроде «Деньги ОК» или Excel. Калькуляторы на сайтах банков. Инвестиционные боты? Для продвинутых, но сначала базовое. Консультация с финансистом – золото, особенно если ипотека.
- Приложения для трекинга расходов – фиксируют всё автоматически.
- Калькуляторы семейного бюджета – симулируют сценарии.
- Финансовые планировщики – долгосрочные планы.
- Инвестиционные боты – если думаете о допвложениях.
Кейс: пара с доходом 150к планировала на 6 млн, но после анализа – только 4,5. Сэкономили нервы. Альтернатива: если бюджет тесный, подождите, накопите взнос побольше – ставка ниже.
Выбор оптимальной планировки для комфортной жизни: секреты идеального жилья
Планировка – это скелет квартиры. Плохая – и живёте в неудобстве, хорошая – каждый метр на пользу. Учитывайте семью: дети? Домашний офис? Хобби?
Критерии:
- Рациональное зонирование пространства. Кухня отдельно от спальни, гостиная для всех.
- Максимальная естественная освещенность. Окна на юг – светло, экономия на электричестве.
- Эргономичность помещений. Не тесно в ванной, кухня 10+ м².
- Возможность трансформации пространства. Съемные перегородки для будущего.
- Наличие достаточного количества storage-зон. Шкафы, кладовки – без хлама.
Дизайнеры советуют: плавные переходы, приватность. Таблица типов:
| Тип планировки | Преимущества | Недостатки |
|---|---|---|
| Студия | Максимальное пространство, экономия | Отсутствие приватности |
| Раздельные комнаты | Приватность, зонирование | Меньшая площадь |
Индивидуально: для одиночки студия ок, для семьи – 2-3 комнаты. Нюанс: евро-планировка с кухней-гостиной – модно, но шумно. Пример: в новой квартире переделали стену – стали жить как в доме. Альтернатива: если бюджет мал, берите с ремонтом от застройщика, но проверьте качество.
Алгоритм приобретения жилой недвижимости: полное руководство
Представьте: вы наконец решились – своё жильё, ключи в руках, никаких арендодателей. Но между мечтой и реальностью – целая цепочка шагов, где каждый может стать ловушкой или трамплином. Это не просто «нашёл-купил», а настоящий алгоритм, который я сам проходил с друзьями и теперь разложу по косточкам: от первого клика по объявлению до момента, когда подписываете договор и думаете – а не упустил ли чего? Иногда процесс затягивается, иногда летит как по маслу – но если следовать порядку, шансы на успех вырастают в разы.
Юридические тонкости: проверка документов, история, обременения, споры.
- Проверка правоустанавливающих документов – основа.
- Анализ истории собственности – цепочка продаж.
- Выявление потенциальных обременений – залоги?
- Проверка судебных споров – через сайты судов.
Риски: несовершеннолетние, зарегистрированные. Юрист 15-25к. Таблица:
| Документ | Необходимость проверки |
|---|---|
| Свидетельство о праве собственности | Обязательно |
| Выписка из ЕГРН | Обязательно |
| Технический паспорт | Рекомендуется |
Кейс: без проверки купили с долгом по коммуналке – платили чужое.
Ипотечное кредитование: секреты минимальной переплаты
Ипотека – это как дорогой костюм в кредит: вроде бы красиво, но если не подогнать по фигуре, будет жать в самом неподходящем месте. Многие берут её, не задумываясь, и потом годами переплачивают сотни тысяч, а то и миллионы – просто потому, что не знали, где подкрутить. А ведь переплата – это не судьба, это выбор: большой взнос, досрочка в нужный момент, рефинанс, когда ставки падают… Я сам видел, как один приятель срезал почти 30 % процентов, просто внося лишние 10 тысяч каждый квартал в первые годы. Здесь разберём, как не кормить банк лишним, какие программы реально работают (да, семейная ипотека – не миф), и почему «универсального рецепта» нет, но есть стратегия под вашу ситуацию. Главное – не паниковать от цифр, а управлять ими. Готовы сэкономить? Тогда поехали.
- Первоначальный взнос более 30%: ниже ставка.
- Досрочное погашение: режет проценты.
- Рефинансирование: если ставки упали.
| Метод снижения переплаты | Экономия |
|---|---|
| Первоначальный взнос 50% | До 20% от суммы кредита |
| Досрочное погашение | До 30% от общей суммы процентов |
| Рефинансирование | До 3-4% годовых |
Госпрограммы: для семей, молодёжи. Сравнивайте банки. Совет: досрочку делайте в первые годы – эффект максимум.
Прямые сделки при приобретении недвижимости: полное руководство
Прямые сделки — это как купить хлеб у пекаря, а не в супермаркете: дешевле, свежее, но нужно самому проверить, не подгорел ли. Без риелтора можно сэкономить 5–10 % от цены квартиры, а это часто полмиллиона и больше, но цена экономии — твои нервы и время. Я прошёл этот путь дважды: первый раз чуть не попал на «чистую» квартиру с тремя наследниками, второй — закрыл всё за три недели и без переплат.
Пошагово:
- Поиск объекта: ЦИАН, Авито, группы ВК, знакомые.
- Первичный анализ: чистота, история.
- Осмотр: состояние, коммуникации.
- Юридическая проверка: документы.
- Финансовые расчеты: оплата.
- Оформление: договор.
Поиск: таблица для фиксации.
| Адрес | Площадь | Цена | Состояние | Контакты |
|---|---|---|---|---|
| Example Street, 123 | 60 м² | 5 млн руб. | Ремонт | +7 (999) 123-45-67 |
Кейс: сэкономили 300к, но проверили юристом.
Оценка реальной стоимости жилья на современном рынке недвижимости
Цена в объявлении — это как ценник на базаре: стартовая точка для торга, а не истина в последней инстанции. Один и тот же дом может стоить 5 миллионов у одного продавца и 6,5 у другого — и оба будут «по рынку», просто один спешит, а второй ждёт «своего» покупателя. Я сам чуть не купил «выгодную» двушку в спальнике, пока не посчитал: за последние два года такие же уходили на 12 % дешевле.
- Географическое расположение.
- Удаленность от метро.
- Экология.
- Год постройки.
- Инфраструктура.
| Фактор | Влияние на стоимость |
|---|---|
| Местоположение | До 40% от итоговой цены |
| Состояние объекта | До 25% от итоговой цены |
| Инфраструктура | До 20% от итоговой цены |
Аналитика: статистика, эксперты. Прогноз роста.
Районы города: критерии идеального местоположения
Локация – 50% успеха. Район — это не просто адрес на конверте, а фон, на котором будет проходить вся ваша жизнь: от утреннего кофе до детских прогулок и вечерних пробок. Один и тот же город, а в одном квартале дышишь выхлопами и слышишь сирены, в другом — просыпаешься под пение птиц и за 10 минут доезжаешь до работы. Я помню, как подруга выбрала «модный» центр: красиво, но через год уехала — шум, парковка по 2 часа, дети в садике за 30 км. А брат в «спальнике» с парком и новой школой через три года продал квартиру на 25 % дороже.
- Транспорт: 10-15 мин до метро.
- Инфраструктура: школы, клиники.
- Экология: парки.
- Безопасность: статистика.
| Критерий | Высокий балл | Низкий балл |
|---|---|---|
| Транспорт | Метро в 5-10 минутах | Транспортная изоляция |
| Экология | Зеленые зоны, парки | Промышленные территории |
| Безопасность | Низкий уровень преступности | Криминогенная обстановка |
Посетите ночью – почувствуйте.
Скрытые расходы при покупке недвижимости: что нужно знать
Вы нашли квартиру мечты, цена вроде укладывается, и тут — бац! — нотариус просит 12 тысяч, оценщик ещё 15, а ремонт в «евростандарте» тянет на полтора миллиона. Скрытые расходы — это тот самый «мелкий шрифт» в договоре жизни, который многие читают уже после того, как подписали. Я сам попался: посчитал 6,5 млн за двушку, а в итоге выложил 7,8 — и это без мебели.
- Юридические: нотариус, пошлины.
- Технические: оценка, межевание.
- Посредники.
- Ремонт: 30-50к/м².
Юридические:
| Услуга | Стоимость |
|---|---|
| Нотариальное заверение | 5000-15000 руб. |
| Государственная регистрация | 2000-6000 руб. |
| Юридическая проверка документов | 20000-50000 руб. |
Технические: геодезия 5-15к, etc. Планируйте!
Финальные шаги перед сделкой с недвижимостью
Вот и финишная прямая: договор на столе, ручка в руке, а в голове крутится «а вдруг где-то подвох?». Это тот момент, когда эйфория от «нашёл!» сталкивается с паранойей «а не обманули ли?». Я был там: продавец улыбается, риелтор подгоняет, а ты вдруг вспоминаешь, что не проверил, не висит ли на квартире арест с 2017-го.
Чек-лист:
- Документы: свидетельство, ЕГРН, паспорт, справка.
- Чистота: иски, обременения.
- Техника: осмотр, конструкции, коммуникации.
| Этап | Стоимость проверки |
|---|---|
| Юридическая экспертиза | от 5000 рублей |
| Техническое обследование | от 10000 рублей |
Независимые эксперты – да.
FAQ: Разбор частых вопросов по покупке недвижимости
1. Как выбрать между новостройкой и вторичкой, если бюджет ограничен? Слушайте, это вечный спор. Новостройка – свежая, с гарантией, но ждёшь сдачи, риски задержек (вспомните пиковые 2020-е). Вторичка – въезжаешь сразу, но проверь фундамент. Кейс: подруга взяла новостройку под 7%, через год въехала, цена выросла. Но другой знакомый – задержка на 2 года, нервы. Совет: если срочно – вторичка с экспертизой. Бюджет мал? Ищите акции у застройщиков. Альтернатива: вторичка в новом доме. Отзывы с форумов: «Новостройка – инвестиция, вторичка – дом сразу». Мой вердикт: 60% на вторичку для спокойствия.
2. Стоит ли брать ипотеку сейчас, с такими ставками? Ставки пляшут, в 2025-м около 10-12%. Если нужно жильё – да, инфляция съест сбережения. Стратегия: большой взнос, госпрограмма (семейная – 6%). Кейс: семья взяла под 6%, переплата минимальна. Но если ставки упадут – рефинанс. Риск: рост платежей. Совет: считайте на калькуляторе, добавьте 2% на подушку. Практика: досрочка раз в год – сэкономите 20-30%.
3. Как проверить продавца на честность в прямой сделке? Не верьте на слово! Выписка ЕГРН, паспорт, история. Спросите соседей. Кейс: парень купил без проверки – продавец в розыске, сделка аннулирована. Совет: юрист + встреча в квартире. Отзыв: «Проверил сам – нашёл долг, отказался». Нюанс: если наследство – все наследники согласны?
4. Что если район кажется идеальным, но экология под вопросом? Экология – не шутки, влияет на здоровье. Проверьте карты загрязнения, прогуляйтесь. Кейс: купили у парка – дети счастливы, но шум от дороги. Альтернатива: зелёные спальники. Совет: Роспотребнадзор данные. Если сомнения – выбирайте другое.
5. Сколько реально откладывать на скрытые расходы? 15-20% минимум. Нотариус, ремонт, мебель. Кейс: бюджет 5 млн, допы 1 млн – шок. Совет: таблица заранее, +10% на сюрпризы. Практика: многие забывают налог (0,1% для резидентов).